
YOGYAKARTA, LintasPena.com — Pemanfaatan kecerdasan buatan (artificial intelligence/AI) dinilai efektif membantu auditor internal dalam menyaring data berskala besar dan mendeteksi pola risiko secara cepat. Meski demikian, hasil analisis AI tidak bisa langsung menjadi kesimpulan akhir dan tetap wajib divalidasi oleh auditor.
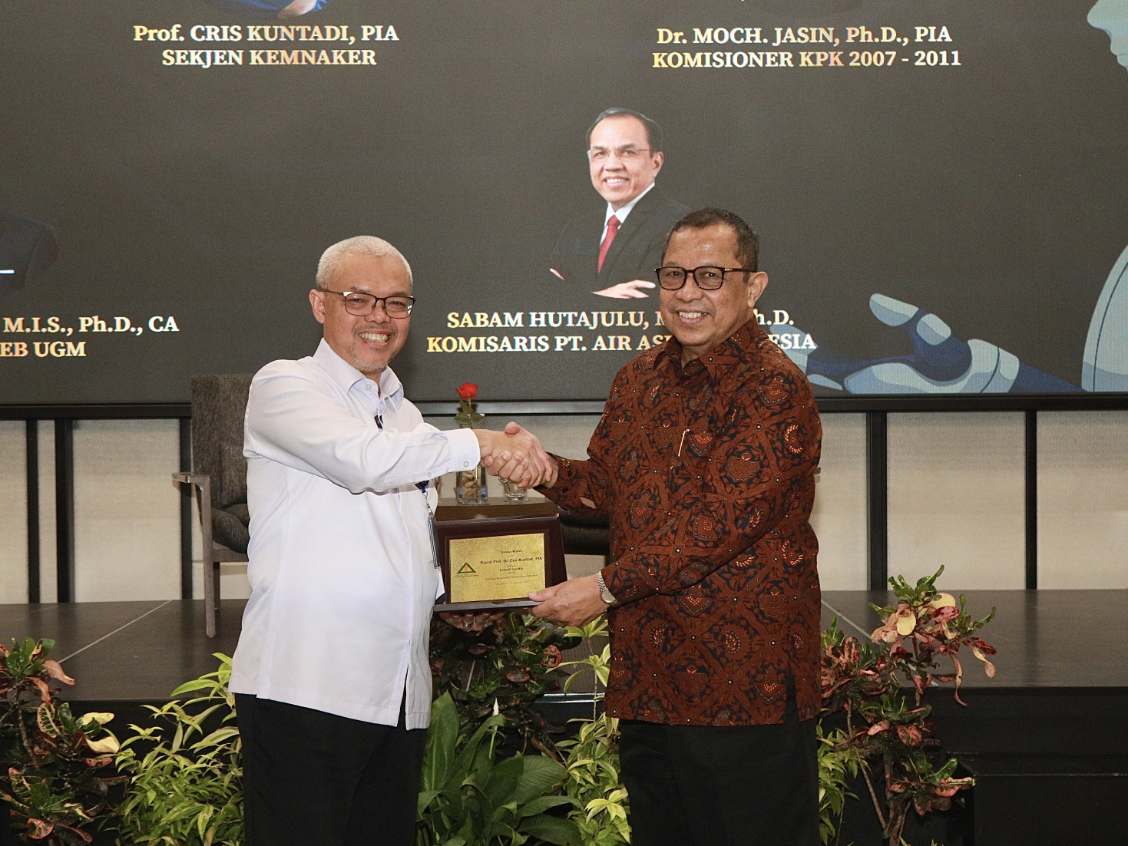
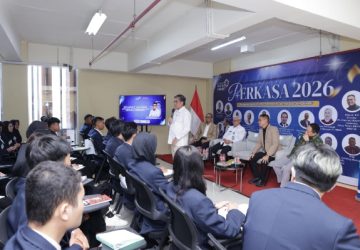
Hal tersebut disampaikan oleh Sekretaris Jenderal Kementerian Ketenagakerjaan (Kemnaker) Cris Kuntadi saat berbicara dalam Seminar Nasional Internal Audit 2026 di Yogyakarta, Selasa (29/9/2026).
Cris menjelaskan bahwa organisasi saat ini memproduksi data dalam jumlah besar dari berbagai aspek operasional, mulai dari pengadaan, aset, hingga layanan digital. Integrasi AI dan analisis data memungkinkan penyaringan jutaan baris data untuk mendeteksi pola yang tidak biasa dalam waktu singkat.
“AI mempercepat analisis, data memperkuat assurance, sedangkan governance memastikan teknologi tetap berada dalam koridor akuntabilitas,” kata Cris.
Melalui teknologi ini, auditor dapat menganalisis populasi data secara lebih luas guna menemukan potensi kejanggalan seperti transaksi duplikat atau pola pengadaan yang tidak biasa untuk diperiksa lebih lanjut. Namun, Cris mengingatkan bahwa indikasi awal yang ditemukan oleh AI tidak serta-merta menunjukkan adanya kesalahan atau pelanggaran.
“AI memberikan sinyal risiko; auditor melakukan validasi, memeriksa bukti, memahami konteks, menggunakan professional judgment, dan mengambil kesimpulan. AI membantu kita menentukan di mana harus melihat, tetapi auditor yang menentukan apa maknanya,” ujarnya.
Oleh karena itu, transformasi internal audit ini harus diimbangi dengan penguatan kompetensi auditor. Penguatan tersebut mencakup literasi data, analisis AI, keamanan siber, berpikir kritis, hingga pemahaman terhadap tata kelola penggunaan AI agar hasilnya dapat dipertanggungjawabkan.
Cris menegaskan, terlepas dari pesatnya perkembangan teknologi dan perubahan metode audit, nilai-nilai dasar profesi pengawasan tidak boleh bergeser. Integritas, objektivitas, kompetensi, skeptisisme profesional, serta akuntabilitas harus tetap menjadi pegangan utama bagi para auditor internal. (Agung Ch)

Tidak ada Respon